Ficha técnica
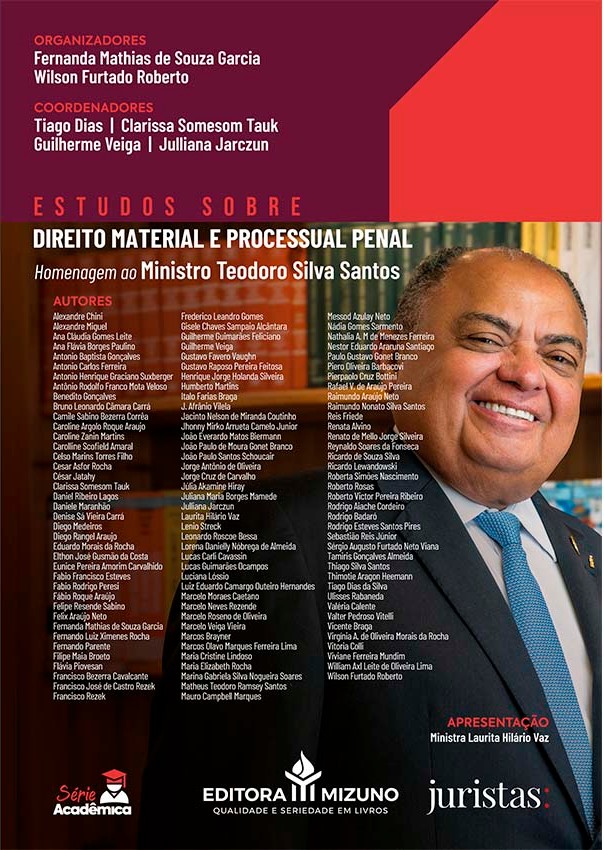
Obra: Estudos sobre Direito Material e Processual Penal – Homenagem ao Ministro Teodoro Silva Santos
Organização: Fernanda Mathias de Souza Garcia e Wilson Furtado Roberto
Coordenação: Tiago Dias, Clarissa Somesom Tauk, Guilherme Veiga e Julliana Jarczun
Apresentação: Ministra aposentada Laurita Vaz
Editora: Mizuno
Capítulo: “Crime tributário: uma análise sobre a (i)legitimidade do processo penal nas hipóteses em que há suspensão da exigibilidade do crédito tributário na esfera extrapenal”, de Filipe Maia Broeto e Ulisses Rabaneda
Lançamento: 15 de setembro de 2026, no Espaço Cultural do STJ, em Brasília
O estudo defende que a suspensão da exigibilidade do crédito tributário deve suspender também a persecução penal correspondente. O livro foi lançado no Espaço Cultural do Superior Tribunal de Justiça.
O advogado criminalista Filipe Maia Broeto escreveu, com o conselheiro do Conselho Nacional de Justiça (CNJ) Ulisses Rabaneda, o capítulo “Crime tributário: uma análise sobre a (i)legitimidade do processo penal nas hipóteses em que há suspensão da exigibilidade do crédito tributário na esfera extrapenal”. O texto integra a obra coletiva Estudos sobre Direito Material e Processual Penal – Homenagem ao Ministro Teodoro Silva Santos, publicada pela Editora Mizuno e lançada na terça-feira, 15 de setembro, no Espaço Cultural do Superior Tribunal de Justiça (STJ), em Brasília.
A publicação reúne textos de juristas de todo o país. Com ela, homenageia-se a trajetória do ministro Teodoro Silva Santos, que o próprio STJ descreve como marcada “pelo rigor técnico, pelo respeito à dignidade da pessoa humana”.
A tese central
O capítulo trata de um tema de grande importância prática: a relação entre a cobrança do tributo e o processo penal por crime tributário. O artigo 151 do Código Tributário Nacional prevê casos em que a exigibilidade do crédito fica suspensa. São eles a moratória, o parcelamento, o depósito integral, as reclamações e os recursos administrativos e as liminares ou tutelas antecipadas concedidas pelo Judiciário.
Os autores defendem que essa suspensão, qualquer que seja a causa, afeta diretamente a legitimidade da persecução penal. Se o ordenamento paralisa a cobrança fora da esfera penal, não é racional nem proporcional manter o processo penal em andamento. Isso vale sobretudo porque a suspensão pode levar à extinção do crédito e, com ela, ao desaparecimento da própria tipicidade do crime fiscal.
Por isso, o artigo 151 do CTN deve ser lido em conjunto com o artigo 395, inciso III, do Código de Processo Penal. Se a persecução ainda não começou, não deve ser iniciada. Se já começou, não deve prosseguir, porque deixou de haver justa causa.
Da expansão do Direito Penal à Súmula Vinculante 24
O estudo começa por uma análise crítica da expansão do Direito Penal. Segundo os autores, essa expansão afastou a disciplina do princípio da ultima ratio e a transformou em instrumento de reforço de políticas setoriais. No campo tributário, o fenômeno aparece na lógica que o texto resume como “dinheiro entra, processo sai”: como o pagamento extingue a punibilidade a qualquer tempo, a tutela penal passa a mirar mais o prejuízo causado ao Fisco (desvalor do resultado) do que a conduta fraudulenta (desvalor da ação).
Os autores examinam em seguida a Súmula Vinculante 24, que exige o lançamento definitivo do tributo para que se configure o crime material contra a ordem tributária. Eles observam que essa definitividade é apenas administrativa e não impede que o Judiciário revise o crédito. Mesmo depois de uma decisão desfavorável no processo administrativo, o contribuinte pode recorrer às ações antiexacionais para desconstituir o lançamento, e isso afeta diretamente a materialidade do delito.
Garantias, liminares e questões prejudiciais
Quanto ao depósito integral, o capítulo sustenta que, se o pagamento está garantido, não faz sentido iniciar um processo-crime. Os autores estendem esse raciocínio à fiança bancária e ao seguro-garantia. Apoiam-se no Tema Repetitivo 1.203 do STJ, que reconheceu a esses instrumentos os mesmos efeitos do depósito em dinheiro no caso dos créditos não tributários. O texto também enfrenta expressamente o entendimento anterior do Tema 378.
O ponto mais delicado é o das liminares concedidas sem garantia. Para essas situações, o estudo propõe como critério as questões prejudiciais heterogêneas do artigo 93 do CPP. Como os crimes tributários são tipos penais incompletos, a decisão sobre a legalidade ou a legitimidade do tributo define o rumo do processo penal. Para os autores, essa solução deve valer também, por analogia, para o inquérito policial.
A proposta não expõe o Estado a riscos. O artigo 116, inciso I, do Código Penal impede que a prescrição corra enquanto a questão prejudicial estiver pendente. Com isso, ficam preservados tanto a arrecadação quanto o poder de punir. O capítulo mostra ainda que o STJ já aplicou essa orientação em precedentes como o RHC 113.294/MG e o AgRg no AgRg no REsp 1.332.292/RS, ambos relatados pelo ministro Reynaldo Soares da Fonseca, e o RHC 24.540/SP, relatado pelo ministro Og Fernandes.
A obra
O livro foi organizado por Fernanda Mathias de Souza Garcia e Wilson Furtado Roberto. A coordenação ficou a cargo de Tiago Dias, Clarissa Somesom Tauk, Guilherme Veiga e Julliana Jarczun, e a apresentação é da ministra aposentada Laurita Vaz, ex-presidente do STJ.
Entre os temas tratados estão o juiz das garantias, a cadeia de custódia, as provas digitais, o Tribunal do Júri, o acordo de não persecução penal e a colaboração premiada. A obra também aborda a prisão cautelar, o reconhecimento de pessoas, o sistema carcerário, as organizações criminosas e os efeitos das novas tecnologias e da inteligência artificial sobre as garantias fundamentais.
Assista ao lançamento
O Superior Tribunal de Justiça gravou uma reportagem sobre o lançamento da obra. O vídeo está disponível no canal oficial do tribunal no YouTube: Livro em homenagem ao ministro Teodoro Silva Santos é lançado no STJ.
O homenageado
Natural de Juazeiro do Norte (CE), o ministro Teodoro Silva Santos soma quase cinco décadas de serviço público. Atuou por 18 anos no Ministério Público do Ceará. Depois, tornou-se desembargador do Tribunal de Justiça do Ceará pelo quinto constitucional e foi corregedor-geral da Justiça entre 2019 e 2021. Tomou posse no STJ em 22 de novembro de 2023. É doutor em Direito Constitucional pela Universidade de Fortaleza (Unifor) e especialista em Direito Processual Penal pela Universidade Federal do Ceará (UFC).
Os autores
Filipe Maia Broeto é advogado criminalista e doutorando em Direito Penal pela Universidade de Salamanca. É mestre em Direito Penal Econômico pela Universidade Internacional de La Rioja e em Direito Penal Econômico e da Empresa pela Universidade Carlos III de Madri, ambas na Espanha. Preside a Comissão de Direito Penal Econômico da OAB/MT (2025–2027) e publica livros e artigos jurídicos no Brasil e no exterior. Entre suas obras está Direito Penal Econômico (Tirant lo Blanch, 2025).
Ulisses Rabaneda é mestre em Direito pelo IDP, conselheiro do Conselho Nacional de Justiça e presidente do Fórum Nacional de Precatórios (Fonaprec-CNJ). Leciona na Escola Superior da Magistratura e na Escola Superior de Advocacia de Mato Grosso. Foi conselheiro federal e procurador-geral da OAB Nacional e atuou como juiz-membro do Tribunal Regional Eleitoral de Mato Grosso.
Homenagem e diálogo institucional
O capítulo une a experiência da advocacia criminal especializada à experiência institucional para propor uma solução em que o Direito Tributário e o Direito Penal funcionem de forma coerente. Com a participação na obra, Filipe Maia Broeto reafirma seu compromisso com a pesquisa científica em Direito Penal Econômico e com a defesa das garantias fundamentais no processo penal.